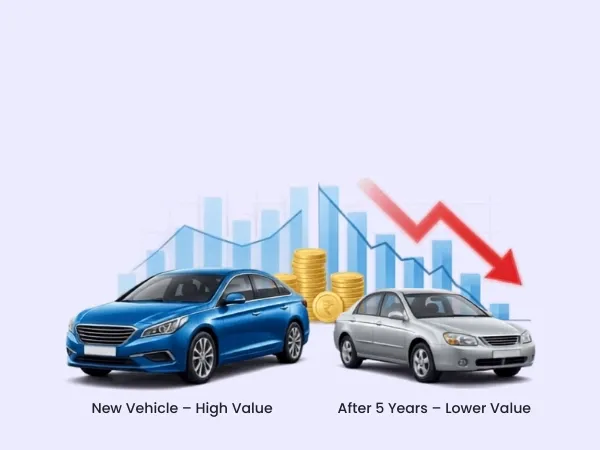
किसी गाड़ी के समय के साथ इस्तेमाल, उसकी उम्र और टूट-फूट की वजह से कार की वैल्यू में होने वाली गिरावट को व्हीकल डेप्रिसिएशन रेट कहते हैं। इसे आयकर अधिनियम, 1961 के तहत मान्यता प्राप्त है।
काफी महत्व रखता है क्योंकि इसका सीधा असर बिजनेस करने वालों की टैक्स में कटौती, रीसेल वैल्यू और फाइनेंशियल प्लानिंग पर पड़ता है।
धारा 32 के तहत, डेप्रिसिएशन की छूट केवल बिजनेस या वर्किंग प्रोफेशनल्स को इस्तेमाल के लिए मिलती है, अपने पर्सनल इस्तेमाल के लिए नहीं।
क्यों महत्वपूर्ण है व्हीकल डेप्रिसिएशन?
- व्यापारियों के लिए टैक्सेबल इनकम को कम करता है
- समय के साथ रीसेल वैल्यू में गिरावट निर्धारित करता है
- लोन प्लानिंग और असेट वेल्यूएशन को प्रभावित करता है
कैसे कैलकुलेट किया जाता है डेप्रिसिएशन?
- तरीका: रिटन डाउन वैल्यू (डब्ल्यूडीवी)
- सिस्टम: ब्लॉक ऑफ असेट्स
कुल मिलाकर, डेप्रिसिएशन एक कॉस्ट फैक्टर होने के साथ-साथ टैक्स बचाने का एक तरीका भी है।
कैसे कैलकुलेट की जाती है कार की डेप्रिसिएशन रेट?
भारत में कार के डेप्रिसिएशन को रिटन डाउन वैल्यू मेथड से कैलकुलेट किया जाता है, जिसमें गाड़ी की हर साल घटने वाली वैल्यू पर एक निश्चित प्रतिशत लागू किया जाता है। इससे यह सुनिश्चित होता है कि हर साल किसी भी चीज की वैल्यू एकसमान नहीं रहती है।
यह आयकर अधिनियम के तहत निर्धारित तरीका है।
फॉर्मूला
- डेप्रिसिएशन = ओपनिंग रिटन डाउन वैल्यू × लागू दर
- क्लोजिंग रिटन डाउन वैल्यू = ओपनिंग वैल्यू – डेप्रिसिएशन
उदाहरण (कमर्शियल उपयोग वाली कार)
- कार की कीमत = 10,00,000 रुपये
- डेप्रिसिएशन रेट = 15%
पहला साल
- डेप्रिसिएशन = 1,50,000 रुपये
- क्लोजिंग वैल्यू = 8,50,000 रुपये
दूसरा साल
- डेप्रिसिएशन = 1,27,500 रुपये
- क्लोजिंग वैल्यू = 7,22,500 रुपये
प्रमुख बातें
- हर साल डेप्रिसिएशन कम होता जाता है
- यह केवल तभी लागू होता है जब व्हीकल का उपयोग बिजनेस या किसी खास पेशे के लिए किया जाता हो
- इसे 'ब्लॉक ऑफ असेट्स' के अंतर्गत रिकॉर्ड किया जाना चाहिए
व्हीकल डेप्रिसिएशन रेट चार्ट 2025-26 (आयकर अधिनियम)
भारत में व्हीकल्स के डेप्रिसिएशन की रेट्स 'आयकर अधिनियम, 1961' के तहत तय की गई हैं, जो व्हीकल के उपयोग और उसकी कंडीशन के आधार पर अलग-अलग होती हैं।
इसमें मुख्य अंतर यह है कि क्या वाहन का इस्तेमाल रेंटल सर्विसेज में किया जा रहा है या नहीं।
नीचे नियमों से जुड़ा एक चार्ट दिया गया है।
डेप्रिसिएशन रेट चार्ट
असेट के प्रकार | डेप्रिसिएशन रेट | उपयुक्त उपयोग |
मोटर कारें (व्यावसायिक उपयोग, रेंटल नहीं) | 15% | बिजनेस/प्रोफेशन |
मोटर कारें (रेंटल सर्विस के उपयोग में) | 30% | टैक्सी,रेंटल |
बस / ट्रक / लॉरी | 30% | ट्रांसपोर्टेशन/लॉजिस्टिक्स या टूर एंड ट्रैवल्स |
इलेक्ट्रिक व्हीकल्स | 15% (जब तक कि कोई हाई रेट न बताई गई हो) | पर्सनल और बिजनेस में उपयोग |
महत्वपूर्ण जानकारी
- 'रिटन डाउन वैल्यू' मेथड से रेट्स लागू की जाती हैं
- 30% की दर केवल तब लागू होती है जब इसका उपयोग ट्रांसपोर्ट या टैक्सी बिजनेस में किया जाता है
- यदि 180 दिनों से कम समय के लिए उपयोग किया जाता है तो केवल 50% डेप्रिसिएशन की अनुमति है
- निजी वाहन इसमें शामिल नहीं हैं
- संपत्तियों को 'ब्लॉक ऑफ असेट्स' के अंतर्गत रखा जाता है
भारत में कारों की डेप्रिसिएशन रेट: पैसेंजर कार बनाम कमर्शियल व्हीकल
भारत में कारों की डेप्रिसिएशन रेट इस आधार पर अलग-अलग होती हैं कि वाहन का इस्तेमाल किसी बिजनेस में किया जा रहा है या उसे रेंटल सर्विसेज के काम में लिया जा रहा है।
आयकर अधिनियम, 1961 के तहत, हाई डेप्रिसिएशन रेट (30%) केवल तभी मिलती है जब किसी गाड़ी को टैक्सी के तौर पर इस्तेमाल में लिया जा रहा हो।
यह अंतर सीधे तौर पर यह तय करता है कि टैक्स में कितनी छूट मिल सकती है।
फैक्टर | पैसेंजर कारें | कमर्शियल व्हीकल्स (रेंटल सर्विस पर) |
डेप्रिसिएशन रेट | 15% | 30% |
इस्तेमाल करने की शर्तें | बिजनेस में उपयोग (रेंटल नहीं) | इसे रेंटल बिजनेस में इस्तेमाल किया जाना चाहिए। |
टैक्स बेनिफिट्स | स्टैंडर्ड डिडक्शन | धारा 32 के अंतर्गत हाई डिडक्शन |
पात्रता | ओनरशिप + बिजनेस में उपयोग | ओनरशिप + रेवेन्यू जनरेट करने वाली रेंटल सर्विस |
डॉक्यूमेंटेशन | बही-खाता, उपयोग के रिकॉर्ड | हायर के इनवॉइस, परमिट, रेवेन्यू प्रूफ |
छोटे केस
- कंपनी के डायरेक्टर द्वारा इस्तेमाल की जाने वाली कार → 15% डेप्रिसिएशन
- पैसेंजर सर्विस के लिए इस्तेमाल होने वाली टैक्सी → 30% डेप्रिसिएशन
जरूरी बातें
- किसी व्हीकल को केवल "कमर्शियल" बता देने से ही वह 30% डेप्रिसिएशन पाने का हकदार नहीं हो जाता।
- कानूनी तौर पर यह शर्त अनिवार्य है कि वाहन का इस्तेमाल "रेंटल सर्विस" में हुआ हो।
- अगर व्हीकल का इस्तेमाल 180 दिनों से कम समय के लिए किया जाता है, तो उस साल केवल 50% डेप्रिसिएशन ही मान्य होगा।
- अगर व्हीकल का इस्तेमाल पर्सनल और कमर्शियल दोनों कामों के लिए किया जाता है, तो डेप्रिसिएशन को भी उसी अनुपात में सीमित करना होगा।
लोन आवेदन की आसान शुरुआत
कार की डेप्रिसिएशन वैल्यू कैलकुलेट करने के तरीके
कार की डेप्रिसिएशन वैल्यू धारा 32 के तहत रिटन डाउन वैल्यू का उपयोग करके कैलकुलेट की जाती है, जिसमें ब्लॉक ऑफ असेट्स के अंतर्गत हर साल ओपनिंग रिटन डाउन वैल्यू पर लागू रेट लगाई जाती है।
यह रेट कार के इस्तेमाल पर निर्भर करती है, और पहले साल के क्लेम पर '180-दिन के नियम' के कारण कुछ पाबंदियां हो सकती हैं।
इसको सटीक तरीके से कैलकुलेट करने के लिए नीचे बताए गए स्टेप्स को फॉलो करें।
स्टेप-बाय-स्टेप प्रोसेस
1. असल लागत निर्धारित करें
- शामिल चीजें:
- गाड़ी की कीमत
- रजिस्ट्रेशन और रोड टैक्स
- डिलीवरी/हैंडलिंग, एक्सेसरीज (यदि गाड़ी की खरीद में ये भी शामिल हो)
- नॉन रिकवरेबल जीएसटी (यदि लागू हो)
- चीजें जो शामिल नहीं हैं:
- रेकरिंग इंश्योरेंस, फ्यूल, मेंटेनेंस
2. डेप्रिसिएशन के उपयोग को सही ढंग से स्पष्ट करें:
- कमर्शियल उपयोग (रेंटल ना हो तो) → 15%
- रेंटल बिजनेस में उपयोग → 30%
3. अर्ध-वार्षिक नियम लागू करें (खरीद का वर्ष)
- 180 दिनों तक इस्तेमाल → फुल रेट
- 180 दिनों से कम समय में इस्तेमाल → रेट का 50%
- (15% → 7.5%, 30% → 15%)
4. रिटन डाउन वैल्यू मेथड से डेप्रिसिएशन कैलकुलेट करें
- डेप्रिसिएशन = ओपनिंग रिटन डाउन वैल्यू × लागू दर
- पहले वर्ष की ओपनिंग रिटन डाउन वैल्यू = असल लागत
- बाद के वर्षों के लिए, पिछले वर्ष की क्लोजिंंग रिटन डाउन वैल्यू का उपयोग करें
5. कमर्शियल और पर्सनल दोनों उपयोग के केस में
- अगर कुछ पर्सनल काम के लिए हो, तो केवल कमर्शियल उपयोग वाले हिस्से को ही क्लेम करें
6. क्लोजिंग रिटन डाउन वैल्यू को अपडेट करें
- क्लोजिंग रिटन डाउन वैल्यू = ओपनिंग रिटन डाउन वैल्यू − डेप्रिसिएशन
- इसे ब्लॉक ऑफ असेट्स के अंतर्गत अगले साल के लिए आगे ले जाया जाता है
पहला उदाहरण (रेंट पर ना देकर 180 दिनों तक इस्तेमाल)
- कीमत= 8,00,000 रुपये
- रेट= 15%
पहला साल
- डेप्रिसिएशन = 8,00,000 × 15% = 1,20,000 रुपये
- क्लोजिंग रिटन डाउन वैल्यू = 6,80,000 रुपये
दूसरा साल
- डेप्रिसिएशन = 6,80,000 × 15% = 1,02,000 रुपये
- क्लोजिंग रिटन डाउन वैल्यू = 5,78,000 रुपये
दूसरा उदाहरण (रेंट पर ना देकर 180 दिनों से कम इस्तेमाल)
- कीमत = 8,00,000 रुपये
- रेट= 15% → पहले साल में 7.5%
पहला साल
- डेप्रिसिएशन= 8,00,000 × 7.5% = 60,000 रुपये
- क्लोजिंग रिटन डाउन वैल्यू= 7,40,000
दूसरा साल
- डेप्रिसिएशन= 7,40,000 × 15% = 1,11,000 रुपये
- क्लोजिंग रिटन डाउन वैल्यू= 6,29,000 रुपये
फॉलो करने के लिए प्रैक्टिकल सुझाव
- मेंटेन करने के लिए चीजें:
- ब्लॉक ऑफ असेट्स को रजिस्टर करें
- यूसेज लॉगबुक (कमर्शियल और पर्सनल उपयोग को अलग-अलग दिखाने के लिए)
- रेंटल इनवॉइस/परमिट (30% रेट को सही ठहराने के लिए)
नोट: सुनिश्चित करें कि टैक्स ऑडिट के लिए एंट्रीज आपके बही-खातों से मेल खाती हों।
भारत में कारों पर डेप्रिसिएशन : कौन क्लेम कर सकता है, इससे जुड़े नियम और इनकम टैक्स में फायदे
भारत में, इनकम टैक्स एक्ट, 1961 के तहत केवल टैक्स देने वाले वो लोग कारों पर डेप्रिसिएशन क्लेम कर सकते हैं, जो कार ओनर हैं और उसका इस्तेमाल अपने बिज़नेस या प्रोफेशन के लिए करते हैं।
पूरी तरह से पर्सनल उपयोग वाली गाड़ियों के लिए ये मान्य नहीं है।
धारा 32 के अनुसार, यह कटौती टैक्सेबल इनकम को कम कर देती है।
कौन क्लेम कर सकता है?
- बिजेनस करने वाले (प्रोपराइटर,ओनर, फर्म)
- प्रोफेशनल्स (डॉक्टर, कंस्लटेंट, फ्रीलांसर)
- कंपनियां और लिमिटेड लायबिलिटी पार्टनरशिप
प्रमुख नियम
असेट्स के प्रकार:
- ओनरशिप (लीगल या बेनिफिशियल ओनरशिप आवश्यक)
- बिजनेस/प्रोफेशन के काम में इस्तेमाल की जाने वाली असेट्स
- फाइनेंशियल ईयर के दौरान इस्तेमाल की जाने वाली असेट्स
डेप्रिसिएशन को निम्न तरीको से कैलकुलेट किया जाता है:
- रिटन डाउन वैल्यू मेथड
- ब्लॉक ऑफ असेट्स सिस्टम
यदि 180 से कम दिन इस्तेमाल किया गया हो:
- केवल 50% डेप्रिसिएशन की अनुमति है
टैक्स बचाने के उदाहरण
- बिजनेस इनकम = 12,00,000 रुपये
- डेप्रिसिएशन (एलिजिबल क्लेम) = 1,80,000 रुपये
- टैक्सेबल इनकम = 10,20,000 रुपये
नोट: पूरा डिडक्शन केवल तभी लागू होता है जब:
- व्हीकल का उपयोग पूरी तरह से कमशियल हो।
- इसमें कोई व्यक्तिगत उपयोग शामिल नहीं हो।.
फाइनेंस की भाषा में इसका मतलब
बिजनेस करने वाले लोग अक्सर एस.के फाइनेंस जैसी नॉन बैंकिंग फाइनेंशियल कंपनी एनबीएफसी के भरोसे व्हीकल खरीदने की प्लानिंग करते हैं, जिससे टैक्स नियमों के तहत पात्रता को प्रभावित किए बिना बेहतर कैश फ्लो प्लानिंग के लिए डेप्रिसिएशन बेनिफिट्स के साथ लोन रीपेमेंट शेड्यूल्स को अलाइन किया जा सके।
महत्वपूर्ण स्पष्टीकरण
- निजी उपयोग→ डेप्रिसिएशन की अनुमति नहीं है
- मिश्रित उपयोग → केवल आनुपातिक डेप्रिसिएशन की अनुमति है
आवंटन होना चाहिए:
- उचित
- डॉक्यूमेंटेड
- टैक्स असेसमेंट के दौरान जवाब देने लायक
कार का सालाना डेप्रिसिएशन - रीसेल और टैक्स बचत पर वास्तविक प्रभाव
फाइनेंश्यिल टर्म्स में कार के सालाना डेप्रिसिएशन के दो अलग-अलग प्रभाव होते हैं:
(1) व्हीकल की मार्केट में रीसेल वैल्यू में कमी, और
(2) आयकर अधिनियम, 1961 के तहत डेप्रिसिएशन क्लेम करने पर टैक्सेबल इनकम में कमी।
इन दोनों का कैलकुलेशन एक ही तरीके से नहीं किया जा सकता है।
टैक्स के लिए डेप्रिसिएशन की कैलकुलेशन धारा 32 के तहत रिटन डाउन वैल्यू मैथड का उपयोग करके तय नियमों के अनुसार की जाती है, जबकि असल में मार्केट में गाड़ी के इस्तेमाल और उसकी कंडीशन, ब्रांड और डिमांड जैसी चीजें देखकर डेप्रिसिएशन कैलकुलेट की जाती है।
मार्केट डेप्रिसिएशन के रुझान (सांकेतिक, तय नहीं)
शुरू शुरू में तो कारों की रीसेल वैल्यू काफी तेजी से गिरती है मगर एक समय के बाद वो उसकी कंडीशन,ब्रांड वैल्यू और कार की उम्र के हिसाब से स्थिर हो जाती है।
- पहला साल: 15% से 25% की कमी
- दूसरा-तीसरा साल: हर साल 10% से 15% की कमी
- 5वें साल के बाद: वैल्यू में गिरावट काफी धीमी हो जाती है
रेट्स के ये आंकड़े केवल एक अनुमानित औसत हैं, ना कि कानूनी रूप से तय किए गए।
असल रीसेल वैल्यू इन बातों पर निर्भर करती है:
- गाड़ी का ब्रांड और सेगमेंट
- कुल तय की गई दूरी (किलोमीटर)
- मेंटेनेंस और सर्विस का इतिहास
- फ्यूल टाइप और मार्केट डिमांड
असल उदाहरण (मार्केट वैल्यू पर प्रभाव)
गाड़ी की असल कीमत: 12,00,000 रुपये
3 साल के बाद:
- पहले साल (लगभग 20% की गिरावट): 9,60,000 रुपये
- दूसरे साल (लगभग 12% की गिरावट): 8,45,000 रुपये
- तीसरे साल (लगभग 12% की गिरावट): 7,43,000 रुपये
अनुमानित रीसेल वैल्यू: 7–7.5 लाख रुपये
इससे पता चलता है कि शुरुआती वर्षों में कार की वैल्यू में सबसे ज़्यादा गिरावट आती है, भले ही कार का मेंटेनेंस बहुत अच्छे से किया गया हो।
धारा 32 के अनुसार टैक्सेशन की नजर से
आयकर अधिनियम के तहत:
डेप्रिसिएशन की कैलकुलेशन निम्न तरीके से की जाती है:
- रिटन डाउन वैल्यू मेथड
स्टैंडर्ड रेट:
- 15% (यदि गाड़ी रेंट पर नहीं दिया गया हो)
- 30% (यदि गाड़ी रेंटल सर्विस के काम में लिया गया हो)
मुख्य शर्तें:
- व्हीकल के लिए निम्न शर्तें जरूरी हैं:
- ओनरशिप (लीगल या बेनिफिशियल ओनरशिप) होनी चाहिए
- बिजनेस या प्रोफेशनल कामों में उसका इस्तेमाल होना चाहिए
- यदि एक साल में 180 दिनों से कम उपयोग किया गया हो:
- तो केवल 50% डेप्रिसिएशन की अनुमति है
- यदि व्यक्तिगत और व्यावसायिक दोनों उद्देश्यों के लिए उपयोग किया गया हो:
- तो केवल प्रोपोर्शनेट डेप्रिसिएशन क्लेम किया जा सकता है
नोट: टैक्स डेप्रिसिएशन कानून द्वारा पहले से तय होता है और यह रीसेल वैल्यू पर निर्भर नहीं करता है।
गाड़ी बेचने के लिए 3-5 साल का समय क्यों मायने रखता है
3 से 5 साल के बीच कार बेचना अक्सर आर्थिक रूप से फायदेमंद होता है, क्योंकि:
- भारी डेप्रिसिएशन वैल्यू पहले ही हो चुकी होती है।
- रीसेल वैल्यू अच्छी बनी रहती है।
- इस अवधि के बाद रिपेयरिंग और मेंटेनेंस का खर्च बढ़ने लगता है।
- डेप्रिसिएशन से मिलने वाले टैक्स बेनिफिट्स का काफी हद तक इस्तेमाल पहले ही किया जा चुका होता है।
इससे निम्न चीजों के बीच एक संतुलन बनता है:
- गाड़ी की बची हुई वैल्यू
- कार को मेंटेन रखने की कॉस्ट
- बिजनेस करने वालों के लिए टैक्स में बचत
फाइनेंशियल प्लानिंग के नजरिए से प्रैक्टिकल उपयोग
जब कोई व्हीकल फाइनेंस कराया जाता है:
- खरीदार अक्सर इन दोनों को आपस में मिलाते हैं:
- लोन की अवधि
- डेप्रिसिएशन की अनुमानित साइकिल
उदाहरण के लिए:
- 5 साल का लोन, जिसे 3–5 साल में रीसेल की रणनीति के साथ जोड़ा गया हो, इससे मदद मिलती है:
- कम वैल्यू वाली असेट को अपने पास रखने से बचने में
- ओवरऑल ओनरिशप कॉस्ट को मैनेज करने में
एस.के फाइनेंस जैसी एनबीएफसी का इस्तेमाल अक्सर ऐसे मामलों में किया जाता है, जहां कर्ज लेने वाले अपनी फाइनेंशियल कंडीशन को बेहतर बनाए रखने के लिए रीपेमेंट शेड्यूल के साथ-साथ डेप्रिसिएशन के प्रभाव का भी आकलन करते हैं।
कार लोन के लिए सही अवधि चुनना भी बहुत महत्वपूर्ण है, क्योंकि लंबी अवधि से मासिक ईएमआई की रकम कम हो सकती है, जबकि छोटी अवधि कुल ब्याज के बोझ को कम करने में मदद कर सकती है।
डेप्रिसिएशन रीइंबरसमेंट का मतलब
डेप्रिसिएशन रीइंबरसमेंट का मतलब है, कंपनी से जुड़े कामकाजों के लिए इस्तेमाल किए जाने वाले प्राइवेट व्हीकल की वैल्यू में आई कमी के लिए कंपनी द्वारा कर्मचारी को दिया जाने वाला मुआवजा।
हालांकि रीइंबरसमेंट पॉलिसी कंपनी द्वारा तय की जाती है, लेकिन इस पर लगने वाला टैक्स 'आयकर अधिनियम, 1961' के तहत निर्धारित होता है।
यह धारा 32 के तहत क्लेम किए जाने वाले डेप्रिसिएशन से अलग है, जो केवल बिजनेस से जुड़ी असेट्स पर लागू होता है।
कैसे करता है काम
- कर्मचारी ऑफिस के कामकाज के लिए अपने पर्सनल व्हीकल का उपयोग करता है।
- कंपनी निम्न खर्चों का रीइंबरसमेंट देती है:
- फ्यूल
- मेंटेनेंस
- कंपनी की पॉलिसी के अनुसार डेप्रिसिएशन का एक अनुमानित हिस्सा
प्रमुख बातें:
- डेप्रिसिएशन के रीइंबरसमेंट के लिए कोई तय कानूनी फॉर्मूला नहीं है।
- इसकी कैलकुलेशन का तरीका अलग-अलग ऑर्गेनाइजेशन में अलग-अलग हो सकता है।
उदाहरण (केवल समझाने के लिए)
- कार की कीमत = 8,00,000 रुपये
- माना गया डेप्रिसिएशन (इंटरनल कैलकुलेशन के लिए) = 1,20,000 रुपये
- आधिकारिक उपयोग = 50%
डेप्रिसिएशन के हिस्से के लिए रीइंबरसमेंट ≈ 60,000 रुपये
नोट:
- यह डेप्रिसिएशन की कोई कानूनी कैलकुलेशन नहीं है।
- असल रीइंबरसमेंट कंपनी की पॉलिसी पर निर्भर करती है।
टैक्स संबंधी महत्वपूर्ण बातें
रीइंबरसमेंट निम्न प्रकार से हो सकता है:
- पूरी तरह से टैक्सेबल, या
- कंपनी की पॉलिसी के अनुसार आंशिक रूप से टैक्स-एफिशिएंट
टैक्सेबिलिटी को प्रभावित करने वाले फैक्टर्स:
- आधिकारिक उपयोग का डॉक्यूमेंटेशन
- कंपनी सैलेरी स्ट्रक्चर
- सपोर्टिंग बिल और डिक्लेरेशंस
सही रिकॉर्ड्स ना हो तो:
- रीइंबरसमेंट को टैक्सेबल सैलेरी माना जा सकता है
मुख्य अंतर
टैक्स डेप्रिसिएशन (धारा 32)
- बिजनेस ओनर्स द्वारा क्लेम्ड
- टैक्सेबल इनकम को कम करता है
- रिटन डाउन वैल्यू का उपयोग करके कैलकुलेशन की जाती है
डेप्रिसिएशन रीइंबरसमेंट
- कंपनी द्वारा दिया जाए
- कंपनसेशन स्ट्रक्चर का हिस्सा
- डॉक्यूमेंटेशन और पॉलिसी पर टैक्सेबिलिटी निर्भर करती है
भारत में व्हीकल्स की डेप्रिसिएशन रेट के बारे में निष्कर्ष
भारत में व्हीकल्स की डेप्रिसिएशन रेट यह तय करती है कि आयकर अधिनियम, 1961 की धारा 32 के तहत, टैक्स के उद्देश्यों के लिए किसी कार की वैल्यू को किस तरह कम किया जाएगा।
यह तब लागू होता है जब व्हीकल की ओनरशिप पूरी या आंशिक रूप से किसी के पास हो और उसका इस्तेमाल किसी बिजनेस या प्रोफेशन के लिए किया जा रहा हो। इसकी कैलकुलेशन ब्लॉक ऑफ असेट्स के अंतर्गत रिटन डाउन वैल्यू के आधार पर की जाती है।
अंतिम निष्कर्ष: व्हीकल का डेप्रिसिएशन एक कानूनी कटौती प्रक्रिया है, न कि कोई अनुमान। इसे वैध मानने के लिए सभी कानूनी शर्तों का सख्ती से पालन करना जरूरी है।
डिस्क्लेमर
इस ब्लॉग में दी गई जानकारी केवल सामान्य जागरूकता और जानकारी के उद्देश्य से है। हमारे प्रोडक्ट्स और सर्विसेज के बारे में पूरी जानकारी के लिए, कृपया अपनी नजदीकी एस.के फाइनेंस शाखा में जाएं।